AfCRA, dette longue et foncier : financer l’investissement
Jeudi 8 octobre 2026 — Point de mi-journée
Mise à jour : 12 h 16 GMT.
Notation africaine, dette longue et foncier : trois leviers pour financer l’investissement
AfCRA a été lancée le 7 octobre. En Côte d’Ivoire, une obligation à vingt ans et les recommandations foncières posent deux questions complémentaires : financer dans la durée et sécuriser les projets.
L’Afrique dispose d’un nouvel acteur pour apprécier le risque de crédit. Au même moment, la Côte d’Ivoire allonge une échéance de dette et remet la sécurisation des terres au centre de l’investissement agricole. Ces avancées peuvent améliorer les conditions de financement, mais leurs effets dépendent de la confiance des prêteurs, de l’usage des capitaux et de la protection effective des droits.

AfCRA devra convaincre les investisseurs par ses méthodes
L’Africa Credit Rating Agency, agence africaine de notation de crédit (AfCRA), a été officiellement lancée le mercredi 7 octobre à Maurice. L’Union africaine insiste sur l’indépendance, la transparence et la rigueur de ses analyses. L’influence de ce lancement sur les États ouest-africains dépendra des premières notations publiées et de leur réception par les investisseurs.
Source : Union africaine, communiqué du 7 octobre 2026. Commentaires et calculs : ECONOZONE.
Pour un État comme le Sénégal, le Bénin ou la Côte d’Ivoire, une meilleure documentation des recettes, des passifs et des garanties publiques peut réduire l’incertitude des investisseurs. Elle peut aussi révéler des risques jusque-là mal identifiés. La crédibilité d’AfCRA dépendra de sa capacité à maintenir le même niveau d’exigence dans les deux cas. Une note favorable sans données vérifiables pourrait perdre rapidement sa valeur auprès des financeurs.
Une notation apprécie la capacité de remboursement. Le marché tient également compte de la monnaie, de la maturité, de la liquidité et des taux internationaux. Les États de l’Union économique et monétaire ouest-africaine partagent un cadre monétaire, mais leurs recettes, leurs échéanciers et leurs risques budgétaires diffèrent. Comparer leurs notes exige la même échelle et la même monnaie : les notes régionales en FCFA et les notes internationales en devises utilisent des référentiels distincts.
La Côte d’Ivoire emprunte jusqu’en 2046, avec un rendement de 7,00 %
Le compte rendu d’UMOA-Titres confirme l’adjudication du 6 octobre et l’échéance du 7 octobre 2046 pour la tranche à vingt ans. Le coupon annuel est de 6,25 %, tandis que le rendement moyen pondéré ressort à 7,00 %. Le document indique 51,49 milliards de FCFA de soumissions retenues sur cette tranche.
| Maturité | Coupon annuel | Rendement moyen pondéré | Soumissions retenues (milliards FCFA) |
|---|---|---|---|
| 3 ans — 2029 | 5,20 % | 6,40 % | 12,51 |
| 5 ans — 2031 | 5,45 % | 7,06 % | 19,00 |
| 7 ans — 2033 | 5,70 % | 7,18 % | 5,00 |
| 20 ans — 2046 | 6,25 % | 7,00 % | 51,49 |
Source : UMOA-Titres, compte rendu officiel du 6 octobre 2026. Commentaires et calculs : ECONOZONE.
Les 80 milliards de FCFA désignent l’objectif global de l’adjudication ivoirienne du 6 octobre 2026 : un bon à 364 jours et quatre obligations à 3, 5, 7 et 20 ans. Finalement, 88 milliards de FCFA de soumissions ont été retenus sur les quatre obligations, dont 51,49 milliards à vingt ans, soit 58,52 % du total retenu. Son rendement de 7,00 % est inférieur aux 7,18 % de la tranche à sept ans : lors d’une adjudication, les prix proposés et la demande propre à chaque maturité influencent le rendement.
Le coupon procure 625 FCFA annuels pour 10 000 FCFA de nominal. Le rendement intègre également le prix payé et le remboursement : acheter sous le nominal explique ici un rendement supérieur au coupon. Pour l’État, allonger la dette réduit la fréquence des refinancements, mais reporte le remboursement du capital et engage des paiements d’intérêts dans la durée. Ces intérêts réduisent les marges budgétaires disponibles pour la santé, l’éducation et les infrastructures.
L’intérêt économique d’une maturité longue dépend donc de projets capables de produire des services, des revenus ou des économies sur plusieurs années. Un investissement mal exécuté peut laisser la dette au budget longtemps après l’abandon du chantier. Pour les assureurs et les investisseurs disposant d’engagements longs, ce titre peut fournir un actif mieux adapté à leur horizon ; une revente anticipée reste cependant exposée à une baisse de prix si les taux montent.
En Côte d’Ivoire, les droits fonciers doivent soutenir les revenus agricoles
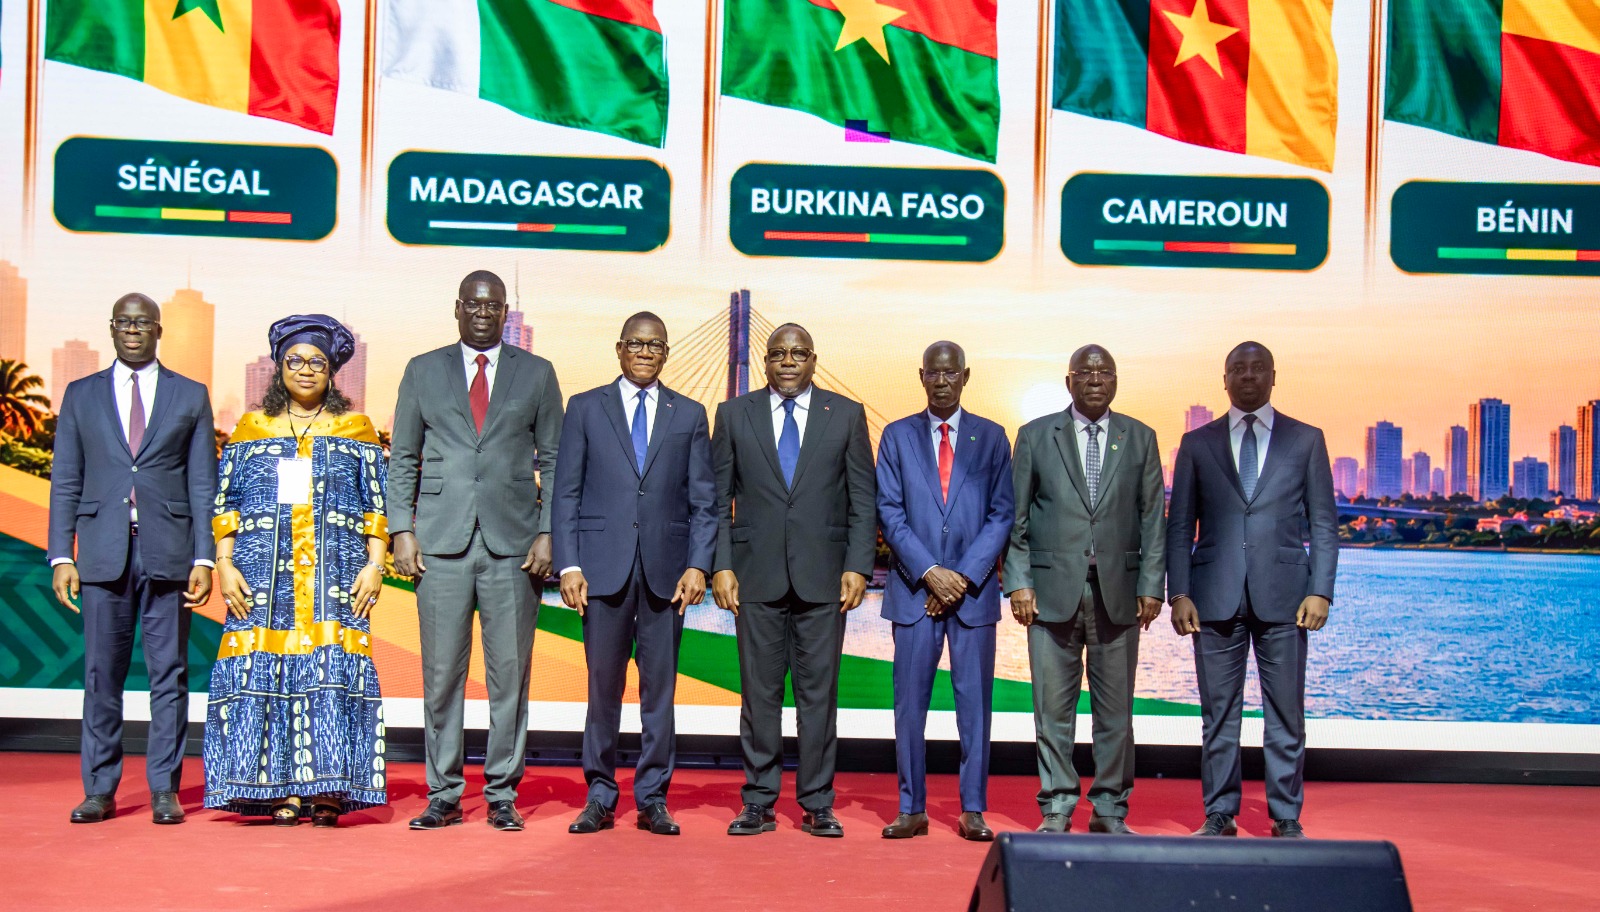
Les Journées foncières d’Abidjan se sont achevées le 7 octobre. Le communiqué de clôture privilégie dialogue, médiation et coopération entre États. Les participants proposent d’élargir la rencontre en Journées foncières africaines ; cette proposition et les recommandations seront soumises aux ministres.
Source : Ministère de l’Agriculture, clôture des JFA, 7 octobre 2026. Commentaires et calculs : ECONOZONE.
Le bilan cumulatif communiqué dès août fait état de 68 026 certificats fonciers et de 5 786 villages délimités et bornés ; 2 316 disposent d’une consécration par arrêté ministériel. Ils montrent aussi que la délimitation technique et la validation juridique progressent à des rythmes différents.
Source : Gouvernement ivoirien, bilan présenté le 11 août 2026. Commentaires et calculs : ECONOZONE.
Des droits identifiés et des contrats durables peuvent encourager un planteur à renouveler un verger, irriguer ou investir dans le stockage. Les entreprises de transformation bénéficient potentiellement d’approvisionnements plus prévisibles ; les gains restent conditionnés au respect des contrats, au règlement des litiges et à l’accès des femmes et des jeunes à la terre. Pour accorder un prêt, les banques examinent les titres recevables, la trésorerie et la capacité de remboursement. Pour les ménages agricoles, l’effet se mesurera dans les revenus conservés et les conflits évités, au-delà de la seule croissance du produit intérieur brut.