L’ESSENTIEL | BRVM • ÉCONOMIE • MARCHÉ
Dimanche 18 octobre 2026 — Bilan de la semaine et perspectives
Mise à jour : 19 h 01 GMT.
La Bourse régionale des valeurs mobilières (BRVM) a cédé 2,61 % sur la semaine, avec un recul plus prononcé du compartiment Prestige et 13,193 milliards de FCFA échangés sur les actions. Le programme électrique régional de la Communauté économique des États de l’Afrique de l’Ouest entre dans sa dernière phase en Gambie, en Guinée-Bissau et au Mali, tandis que la logistique électrique attire 10 millions d’euros de dette senior au Nigeria. À l’international, la correction technologique contraste avec la hausse du Dow Jones et du FTSE 100. Le pétrole au-dessus de 100 dollars renchérit la facture des importateurs ouest-africains, alors que l’or se replie légèrement.

BRVM : les trois indices décrochent, l’énergie résiste
Entre les clôtures des 9 et 16 octobre, la baisse s’est diffusée aux grandes capitalisations ; la remontée de TotalEnergies Marketing Côte d’Ivoire et de Coris Bank n’a pas compensé les replis des services publics et de plusieurs valeurs agricoles.
Le Composite abandonne 14,25 points en une semaine, de 546,86 à 532,61. Le recul s’est surtout formé mercredi et vendredi, lorsque les grandes valeurs télécoms ont pesé sur les indices. Le BRVM Prestige cède 3,02 %, davantage que le Composite, ce qui confirme que la correction ne vient pas seulement de titres étroits. L’énergie termine néanmoins la semaine mieux orientée, portée par TotalEnergies Marketing Côte d’Ivoire.
| Séance | BRVM Composite | BRVM 30 | BRVM Prestige | Transactions actions |
|---|---|---|---|---|
| 9 octobre — référence | 546,86 | 264,57 | 203,08 | 2,920 Md FCFA |
| 12 octobre | 545,46 | 264,15 | 202,56 | 2,910 Md FCFA |
| 13 octobre | 543,91 | 263,20 | 202,34 | 3,062 Md FCFA |
| 14 octobre | 536,65 | 259,75 | 198,79 | 2,439 Md FCFA |
| 15 octobre | 537,67 | 260,32 | 200,13 | 2,842 Md FCFA |
| 16 octobre | 532,61 | 257,54 | 196,95 | 1,941 Md FCFA |
Les 13,193 milliards de FCFA correspondent au seul marché des actions et droits. Le vendredi, le total général de 20,165 milliards incluait 18,224 milliards sur les obligations : l’utiliser comme mesure de la liquidité des actions aurait surestimé l’activité. Les actions échangées vendredi ne représentaient que 1,941 milliard, dont 41,74 % sur Sonatel.
Radar BRVM — Top 5 / Flop 5 hebdomadaire
| Rang | Top 5 | Variation | Commentaire analytique | Flop 5 | Variation | Commentaire analytique |
|---|---|---|---|---|---|---|
| 1 | TotalEnergies Marketing CI | ▲ +8,01 % | De 2 870 à 3 100 FCFA. La hausse accompagne le renchérissement mondial du pétrole, sans préjuger des marges locales de distribution. | Erium CI | ▼ −8,67 % | De 1 960 à 1 790 FCFA. L’amplitude est forte sur une valeur dont la liquidité reste limitée. |
| 2 | Coris Bank International BF | ▲ +4,98 % | De 30 005 à 31 500 FCFA. Le gain bancaire résiste à une semaine plus faible pour l’indice financier. | CIE Côte d’Ivoire | ▼ −7,94 % | De 6 300 à 5 800 FCFA. Le recul d’une valeur de services publics contribue directement à la baisse sectorielle. |
| 3 | Tractafric Motors CI | ▲ +3,37 % | De 4 150 à 4 290 FCFA. Le détachement du dividende de 209 FCFA le 22 octobre modifiera mécaniquement la référence. | Sucrivoire CI | ▼ −7,35 % | De 2 450 à 2 270 FCFA. La pression prolonge le recul de la semaine précédente. |
| 4 | Loterie nationale du Bénin | ▲ +1,65 % | De 3 935 à 4 000 FCFA. La progression reste modérée et doit être rapprochée des volumes quotidiens. | Oragroup Togo | ▼ −7,33 % | De 3 000 à 2 780 FCFA. La baisse efface la hausse de la semaine précédente. |
| 5 | Solibra CI | ▲ +1,45 % | De 37 950 à 38 500 FCFA. Le titre avance dans un marché globalement vendeur, mais avec une profondeur inégale. | SOGB CI | ▼ −7,14 % | De 7 985 à 7 415 FCFA. Le repli agricole s’ajoute à celui de Sucrivoire. |
Le radar confirme une dispersion asymétrique : seules deux hausses dépassent 4 %, tandis que cinq replis excèdent 7 %. Tractafric mérite une lecture ajustée dès jeudi : le détachement ne constitue pas, à lui seul, une perte économique égale au dividende. Pour Sonatel, la dernière cotation sur l’ancienne valeur nominale aura lieu vendredi 23 octobre ; le fractionnement par dix prendra effet le 26 octobre.
Sources : BRVM, Bulletin officiel du 9 octobre 2026 ; BRVM, Bulletin officiel du 16 octobre 2026. Variations calculées sur les cours de clôture comparables.
Électricité régionale : 225 millions de dollars à convertir en usages productifs
La mission d’achèvement du Projet régional d’accès à l’électricité de la CEDEAO replace la qualité du service, le coût du branchement et la maintenance après les kilomètres de réseau.
Le Projet régional d’accès à l’électricité, lancé en 2019 et financé à hauteur de 225 millions de dollars par l’Association internationale de développement, doit s’achever le 31 décembre 2026. Il vise 2,04 millions de bénéficiaires en Gambie, en Guinée-Bissau et au Mali. La mission tenue à Banjul du 12 au 16 octobre devait documenter les résultats avant la clôture du programme.
| Indicateur annoncé | Volume | Condition économique |
|---|---|---|
| Lignes moyenne tension | Environ 3 900 km | La présence du réseau doit être suivie par des raccordements actifs et une fourniture stable. |
| Postes de transformation | 1 060 | La capacité et la maintenance déterminent la qualité du service dans les localités desservies. |
| Réseaux basse tension | Environ 3 700 km | Le dernier kilomètre conditionne l’accès réel des ménages, commerces, écoles et centres de santé. |
| Bénéficiaires visés | 2,04 millions | Le gain de revenu dépend du tarif, des heures de disponibilité et de l’accès au financement d’équipements productifs. |
L’électricité peut réduire le recours aux groupes électrogènes, prolonger les heures d’ouverture, améliorer la conservation alimentaire et sécuriser certains soins. Ces effets ne sont pas automatiques : un branchement trop coûteux, des coupures fréquentes ou un tarif incompatible avec le revenu des ménages limitent l’usage. Une forte croissance du produit intérieur brut ne garantit donc pas une amélioration équivalente du niveau de vie si le service reste inaccessible ou peu fiable.
Cette semaine, la Banque africaine de développement a aussi rappelé un déficit de financement du commerce africain pouvant atteindre 92 milliards de dollars en 2024. Énergie et crédit se rejoignent : une petite entreprise raccordée doit encore financer ses machines, ses stocks et le délai entre livraison et paiement. Les garanties bancaires et la qualité des infrastructures doivent progresser ensemble.
Sources : CEDEAO, mission ECOWAS-REAP, 16 octobre 2026 ; Banque africaine de développement, actualités sur le financement du commerce.
Bisedge finance sa logistique électrique par 10 millions d’euros de dette
Le financement signé avec Finnfund distingue la croissance d’actifs industriels d’une levée de fonds propres.
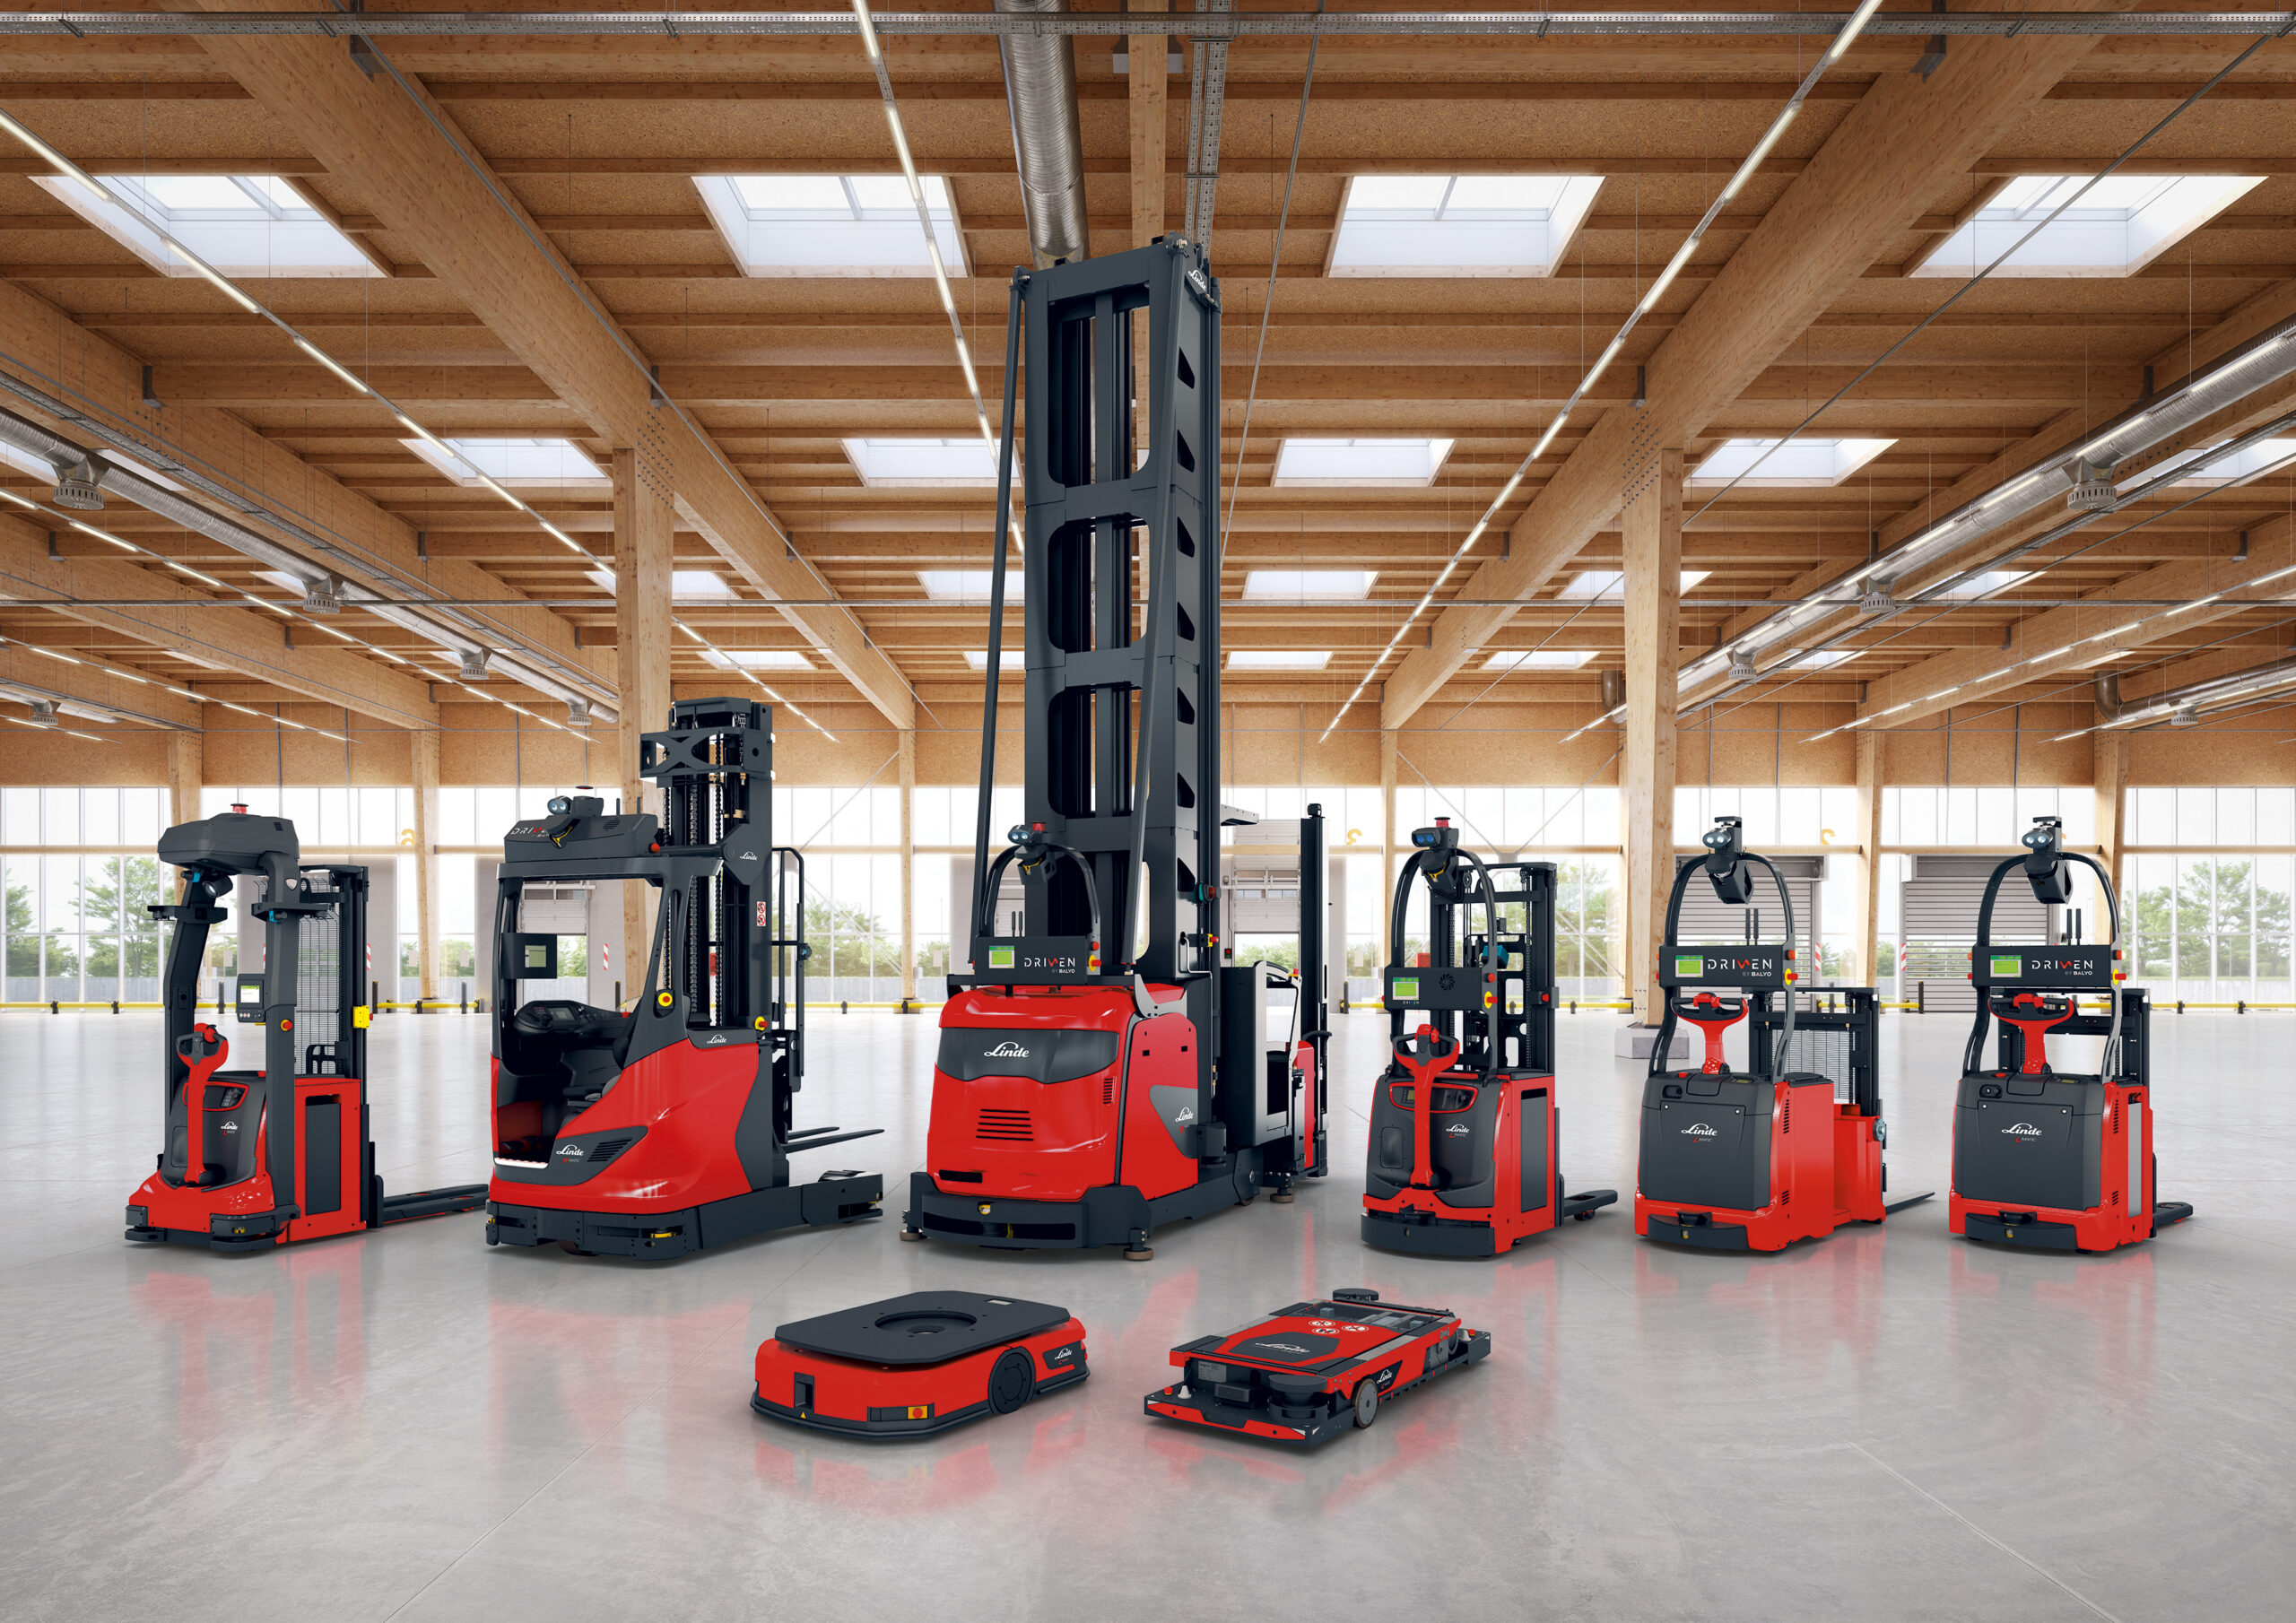
Finnfund engage 10 millions d’euros de dette senior pour l’expansion de Bisedge, entreprise nigériane de logistique industrielle. Trine accompagne la société depuis 2021 et fait état d’environ 16,5 millions d’euros de financement historique et d’expertise. Ces montants sont distincts : le prêt de Finnfund est un financement signé assorti d’une obligation de remboursement, pas un objectif de levée ni une nouvelle injection de fonds propres.
Le modèle associe location de chariots électriques, maintenance et opérateurs formés dans le cadre de contrats de longue durée. Environ 95 % du parc est électrique et l’entreprise compte près de 1 000 salariés. Pour les industriels, la proposition réduit l’investissement initial ; sa solidité dépend du taux d’utilisation, de la disponibilité des équipements, du coût de l’électricité et du service de la dette.
L’incidence ouest-africaine dépasse le Nigeria : agro-industrie, ports, entrepôts et centres de distribution ont besoin d’équipements fiables alors que le diesel reste coûteux. Une réplication régionale exigera toutefois des contrats exécutoires, des techniciens, des pièces détachées et une alimentation électrique suffisamment stable.
Source : Finnfund, 14 octobre 2026.
La technologie corrige, le pétrole maintient les taux sous pression
Indices : clôture du 16 octobre et variations de la semaine du 12 au 16 octobre. Rendement américain à dix ans : référence de clôture du 16 octobre.
Le Nasdaq enregistre sa plus forte baisse hebdomadaire depuis juin, sous l’effet des semi-conducteurs et des inquiétudes sur la dette finançant l’intelligence artificielle. Le S&P 500 recule de 1,90 %, tandis que le Dow gagne 0,70 % grâce à une rotation vers les secteurs plus défensifs. À Londres, le FTSE 100 avance de 3,10 %, sa meilleure semaine en six mois.
La Réserve fédérale maintient une fourchette cible de 3,75 % à 4,00 % pour les fonds fédéraux. Le rendement à dix ans termine à 5,081 %, niveau encore élevé pour les États et entreprises ouest-africains qui se financent en dollars : à la référence américaine s’ajoutent la prime de crédit, la liquidité, la maturité et le risque de change.
La monnaie chinoise, le yuan, a bénéficié du recul hebdomadaire du dollar. Une devise américaine moins ferme peut alléger temporairement le coût en francs CFA de certains équipements importés. La hausse du pétrole produit l’effet inverse sur l’énergie, le fret et les prix du transport.
Sources : Associated Press, clôture du 16 octobre ; Reuters, marchés mondiaux, 16 octobre ; Reuters, FTSE 100 ; Réserve fédérale, 16 septembre 2026.
Semaine du 19 octobre : dividende, fractionnement et résultats technologiques
Les événements confirmés sont séparés des publications encore attendues sans date officielle vérifiée.
| Date | Statut | Événement | Point de vigilance |
|---|---|---|---|
| 20 octobre, 15 h GMT | Confirmé | UMOA-Titres : webinaire UTMarché destiné aux banques et Sociétés de gestion et d’intermédiation. | La démonstration doit préciser la cotation et la négociation secondaires, distinctes du règlement-livraison. |
| 21 octobre | Confirmé | Tesla publie ses résultats du troisième trimestre après la clôture américaine ; IBM tient sa conférence à 17 h, heure de New York. | Marges, investissements et demande technologique peuvent influencer le coût du capital et les valorisations des entreprises de mobilité ou de numérique. |
| 22 octobre | Confirmé | Tractafric Motors Côte d’Ivoire cote ex-dividende. | Le cours de référence sera ajusté ; il faut distinguer cet effet mécanique d’un mouvement de marché. |
| 23 octobre | Confirmé | Paiement du dividende net de 209 FCFA de Tractafric ; dernière cotation de Sonatel sur l’ancienne valeur nominale. | La BRVM doit publier la valeur théorique ajustée de Sonatel avant le fractionnement du 26 octobre. |
| Au fil de la semaine | Attendu, non daté | Nouvelles émissions souveraines, communiqués d’émetteurs et statistiques régionales. | Publication seulement après avis officiel ; aucune émission, assemblée ou notation n’est annoncée ici sans document daté. |
Sources : UMOA-Titres, webinaire du 20 octobre ; BRVM, dividende Tractafric ; BRVM, fractionnement Sonatel ; Tesla Investor Relations ; IBM Investor Relations.
Le pétrole franchit 100 dollars, l’or et le coton reculent
Le choc pétrolier domine la semaine : il soutient les recettes brutes des producteurs mais alourdit les coûts des importateurs, du transport et de la production électrique thermique.

| Matière première | Cours / variation | Pays particulièrement exposés | Incidence régionale |
|---|---|---|---|
| Brent — décembre 2026 | 109,86 $/baril ▲ +4,10 % clôture du 16 octobre ; semaine | Nigeria, Ghana, Côte d’Ivoire, Sénégal ; importateurs UEMOA | Le prix unitaire favorise les exportateurs à volumes constants, mais renchérit les importations de produits raffinés, le fret et les soutiens budgétaires éventuels. |
| WTI — novembre 2026 | 101,41 $/baril ▲ +8,60 % clôture du 16 octobre ; semaine | Nigeria ; raffineurs et distributeurs régionaux | Le passage au-dessus de 100 dollars renforce la pression sur le financement des stocks ; le prix livré dépend encore du raffinage, du fret et du dollar. |
| Or au comptant | 4 165,12 $/once troy ▼ −0,70 % 16 octobre, 18 h 07 GMT ; semaine | Ghana, Mali, Burkina Faso, Côte d’Ivoire, Guinée, Sénégal | Le léger recul réduit la valeur marginale des ventes non couvertes, mais le niveau reste élevé. Les recettes publiques dépendent des volumes, coûts et redevances. |
| Cacao — New York, décembre 2026 | 5 686 $/tonne ▲ +0,37 % clôtures des 9 et 16 octobre | Côte d’Ivoire, Ghana, Nigeria | La variation hebdomadaire est faible malgré une baisse de 2,49 % vendredi. La transmission au planteur dépend des prix administrés, de la qualité et des ventes déjà couvertes. |
| Coton n° 2 — décembre 2026 | 0,8000 $/livre ▼ −0,67 % clôtures des 9 et 16 octobre | Bénin, Burkina Faso, Mali, Côte d’Ivoire | Le recul modéré réduit la valeur potentielle des exportations ; revenus et trésorerie dépendent aussi des rendements agricoles et des prix nationaux aux producteurs. |
Le pétrole transmet le risque le plus immédiat aux ménages : transport routier, groupes électrogènes et acheminement des denrées. Les producteurs d’hydrocarbures ne bénéficient pleinement de la hausse que si les volumes sont disponibles et si la facture d’importation des carburants ne neutralise pas la recette brute. L’or soutient encore les économies minières malgré sa baisse hebdomadaire, tandis que cacao et coton évoluent peu sur la période comparable.
Sources : Reuters, pétrole, 16 octobre 2026 ; Reuters, or, 16 octobre ; Yahoo Finance, cacao décembre 2026 ; Investing.com, coton décembre 2026.