L’ESSENTIEL | BRVM • ÉCONOMIE • MARCHÉ
Lundi 19 octobre 2026 — Clôture BRVM
Mise à jour : 15 h 42 GMT.
La Bourse régionale des valeurs mobilières (BRVM) a amplifié son repli après midi : le Composite termine à −0,58 %, tandis que Sonatel concentre 46,12 % des échanges en valeur. En Guinée, la transformation locale de la bauxite reste tributaire d’un besoin électrique évalué entre 5 000 et 10 000 mégawatts. Dans la mobilité électrique, le nouveau fonds FUEL de Nithio vise 150 millions de dollars de dette, quelques jours après l’investissement qui a porté la série B3 de MAX à 29 millions. À Wall Street, la technologie rebondit, alors que le pétrole se replie depuis ses plus hauts de cinq mois.

BRVM : le recul s’élargit, Sonatel capte près de la moitié des échanges
Relevé officiel BRVM du 19 octobre à 15 h 30 GMT : séance fermée. Les cours, variations et volumes ci-dessous proviennent du même relevé de clôture.
La baisse s’est confirmée et amplifiée depuis midi. Le Composite passe de 531,40 à 529,51 points : son recul quotidien s’aggrave de 0,23 % à 0,58 %. Le BRVM 30 glisse de −0,10 % à −0,53 % et le Prestige de −0,09 % à −0,37 %. Dans le même temps, la valeur des transactions a été multipliée par 2,46, de 786,49 millions à 1,94 milliard de FCFA.
La largeur sectorielle est défavorable. Les services publics abandonnent 3,21 %, l’énergie 2,91 %, la consommation discrétionnaire 1,03 % et les télécommunications 0,70 %. Les services financiers reculent de 0,32 %. La consommation de base et les industriels limitent leur baisse à respectivement 0,08 % et 0,15 %. L’indice Principal cède 0,70 %, davantage que le Prestige : le repli ne se réduit donc pas aux très grandes capitalisations.
Sonatel représente 892,76 millions de FCFA, soit 46,12 % de la valeur échangée sur les actions. Société Générale Côte d’Ivoire suit à 7,27 %, devant Bridge Bank Group à 4,48 %, Ecobank Transnational Incorporated à 4,01 % et Bank of Africa Côte d’Ivoire à 3,74 %. Ensemble, ces cinq lignes concentrent 65,62 % des échanges. Cette concentration mesure la liquidité de la séance, non leur poids dans les indices. Ecobank domine en nombre de titres avec 1 197 821 actions, mais son cours de 65 FCFA limite sa part en valeur.
Radar BRVM — Top 5 / Flop 5 de clôture
| Rang | Top 5 | Variation | Commentaire analytique | Flop 5 | Variation | Commentaire analytique |
|---|---|---|---|---|---|---|
| 1 | Bernabé Côte d’Ivoire | ▲ +2,49 % | 1 455 titres et 2,67 millions de FCFA : première hausse, mais poids très faible dans la liquidité. | TotalEnergies Côte d’Ivoire | ▼ −7,26 % | 1 030 titres et 3,12 millions de FCFA. La baisse explique le recul de l’indice énergie, malgré une valeur traitée limitée. |
| 2 | Bank of Africa Bénin | ▲ +2,22 % | La progression de midi est intégralement conservée, sur 1 001 titres et 9,21 millions de FCFA. | Sucrivoire Côte d’Ivoire | ▼ −5,29 % | La perte s’amplifie depuis −3,08 % à midi ; 9 166 titres ont représenté 20,13 millions de FCFA. |
| 3 | Ecobank Côte d’Ivoire | ▲ +1,89 % | 473 titres seulement, pour 7,58 millions de FCFA. Le mouvement positif reste étroit. | CIE Côte d’Ivoire | ▼ −4,31 % | 4 199 titres et 23,83 millions de FCFA : pression significative sur le compartiment des services publics. |
| 4 | NSIA Banque Côte d’Ivoire | ▲ +1,41 % | La hausse de 1,90 % observée à midi s’est tassée ; 926 titres ont totalisé 19,24 millions de FCFA. | Bank of Africa Niger | ▼ −4,26 % | 7 948 titres et 36,94 millions de FCFA : le repli bancaire est plus consistant que les hausses du Top 5. |
| 5 | Palm Côte d’Ivoire | ▲ +1,38 % | 2 726 titres et 20,74 millions de FCFA. Le soutien agricole demeure insuffisant pour compenser Sucrivoire. | Onatel Burkina Faso | ▼ −3,17 % | 5 215 titres et 15,62 millions de FCFA : la baisse renforce le recul sectoriel des télécommunications. |
Le tableau de clôture diffère fortement de celui de midi. SOGB a effacé l’essentiel de sa hausse, de +5,80 % à +1,28 %, et Filtisac est revenue de +3,33 % à +0,28 %. Erium s’est inversée, de +2,79 % à −0,56 %. À l’inverse, Sicable est revenue de −4,17 % à l’équilibre et SETAO de −3,45 % à −0,49 %. Sucrivoire a amplifié sa baisse, tandis que TotalEnergies, CIE et Bank of Africa Niger sont entrées parmi les plus fortes pertes.
Sonatel clôture en baisse de 1,61 % et pèse beaucoup plus sur la séance que les hausses peu liquides du Top 5. Tractafric Motors recule de 2,10 % à 4 200 FCFA avant le détachement, le 22 octobre, de son dividende net de 209 FCFA par action. La dernière cotation de Sonatel selon l’ancienne valeur nominale reste prévue le 23 octobre, avant le fractionnement par dix effectif le 26 octobre.
Sources : BRVM, résumé officiel, 19 octobre à 15 h 30 GMT ; BRVM, cours de clôture ; BRVM, volumes et valeurs.
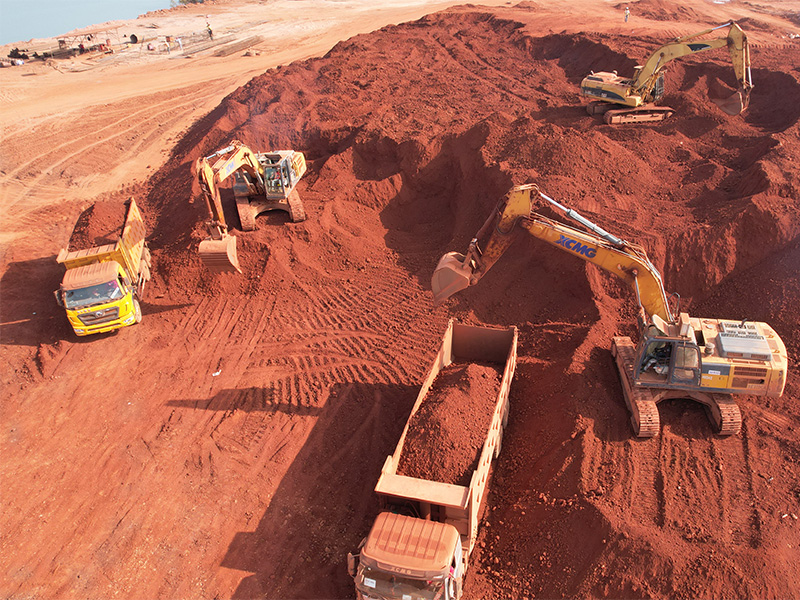
Guinée : la transformation de la bauxite dépend d’un saut électrique régional
Cinq raffineries d’alumine sont visées d’ici 2030, mais l’écart entre la puissance disponible et les besoins industriels impose des choix de financement, de réseau et de partage de l’électricité.
La Guinée prévoit cinq raffineries d’alumine d’ici 2030, dont trois seraient en construction, pour une capacité cumulée de 7 à 8 millions de tonnes par an. L’objectif est de retenir davantage de valeur entre l’extraction de la bauxite, son raffinage en alumine et, à terme, la production d’aluminium. Le verrou principal est énergétique : la production électrique actuelle avoisine 1 000 mégawatts, quand l’industrialisation réclamerait entre 5 000 et 10 000 mégawatts.
| Dimension | Donnée publiée | Incidence ouest-africaine |
|---|---|---|
| Électricité disponible | Environ 1 000 MW | L’hydroélectricité varie selon les saisons ; l’usage minier doit être concilié avec les besoins des ménages et des entreprises. |
| Besoin industriel | 5 000 à 10 000 MW | Le scénario bas multiplie par cinq la production actuelle ; le scénario haut, par dix. |
| Raffineries visées | 5 d’ici 2030, dont 3 en construction | Le calendrier réel dépendra de l’énergie, des financements, des contrats d’achat et des infrastructures portuaires. |
| Capacité d’alumine | 7 à 8 millions de tonnes par an | La valeur ajoutée locale peut accroître emplois, fiscalité et services industriels si les coûts restent compétitifs. |
La contrainte dépasse les frontières guinéennes. Le pays exporte de l’électricité vers le Sénégal, la Gambie et la Guinée-Bissau pendant la saison des pluies, puis peut importer de Côte d’Ivoire ou du Sénégal pendant la saison sèche. Une forte demande des raffineries peut modifier ces flux et accélérer les investissements dans les interconnexions du Système d’échanges d’énergie électrique ouest-africain.
L’effet sur le niveau de vie dépendra moins du seul volume raffiné que du contenu local des contrats, de la formation, des recettes fiscales effectivement perçues et de la disponibilité de l’électricité hors des sites miniers. Des infrastructures partagées peuvent abaisser le coût de l’énergie pour les petites entreprises ; un réseau captif, au contraire, limiterait les retombées sociales.
Source : Reuters, 19 octobre 2026.
Nithio vise 150 millions de dollars de dette pour industrialiser la mobilité électrique
Le fonds FUEL prolonge la logique testée avec MAX : financer simultanément véhicules commerciaux, batteries et infrastructures plutôt qu’un seul maillon de la chaîne.

Nithio a annoncé le 14 octobre le lancement du Fund for Utility and E-mobility Lending (FUEL), un fonds panafricain de dette senior garantie visant 150 millions de dollars. Il doit financer des actifs commerciaux de mobilité électrique et les infrastructures associées en Afrique subsaharienne. Le montant est un objectif de levée et de déploiement, pas un financement intégral déjà signé.
| Dispositif | Montant ou portée | Statut et incidence |
|---|---|---|
| FUEL | Objectif de 150 millions $ | Nouveau fonds de dette senior garantie ; cible annoncée, décaissements futurs à documenter. |
| FAIR | 55 millions $ engagés auprès de 18 emprunteurs | Antécédent de financement fondé sur les paiements et la performance des portefeuilles. |
| Base analytique | Plus de 100 millions de paiements, 19 marchés | Les données doivent améliorer la tarification du risque des conducteurs aux revenus irréguliers. |
| MAX, série B3 | 29 millions $ cumulés | Tour porté à ce niveau le 12 octobre ; part individuelle de Nithio non publiée. |
Pour MAX, les fonds doivent soutenir les deux-roues électriques, les batteries et les stations solaires de recharge ou d’échange. L’entreprise déclare plus de 60 000 conducteurs dans 20 villes. Le modèle transforme l’achat initial en paiements quotidiens intégrant véhicule, assurance, maintenance et services numériques.
En Afrique de l’Ouest, le test économique porte sur la qualité des créances, la durée de vie des batteries, la disponibilité des pièces et la densité des stations. La dette peut accélérer l’échelle sans diluer autant les actionnaires, mais elle exige des flux réguliers et une discipline de recouvrement plus forte que le capital-risque.
Sources : Nithio, lancement de FUEL, 14 octobre 2026 ; Nithio, investissement dans MAX, 12 octobre 2026.
Wall Street rebondit, mais la hausse reste concentrée dans la technologie
Wall Street : séance du 19 octobre à 9 h 52, heure de New York (13 h 52 GMT). FTSE 100 : séance à 9 h 58 GMT. Rendement américain à dix ans : relevé vers 14 h 30 GMT.
Le Nasdaq et le S&P 500 reprennent une partie de leur recul de la semaine précédente, aidés par les semi-conducteurs et la baisse du pétrole. Le Dow Jones reste en retrait au relevé Reuters, et les valeurs en baisse sont plus nombreuses que les hausses à la Bourse de New York. Cette divergence montre que le rebond des indices dépend surtout des grandes capitalisations technologiques.
Le rendement américain à dix ans demeure proche de 5,13 %. Pour les États et entreprises ouest-africains, il constitue une base de coût en dollars à laquelle s’ajoutent prime de risque, maturité, liquidité et couverture de change. La Réserve fédérale maintient exactement sa fourchette cible à 3,75 %–4,00 %.
À Londres, le FTSE 100 perd 0,90 %, pénalisé par les banques et les minières. La monnaie chinoise, le yuan, se renforce après une croissance chinoise légèrement supérieure aux attentes. Pour l’Afrique de l’Ouest, la combinaison d’un dollar ferme et de taux longs élevés reste coûteuse pour les importateurs et les emprunteurs, même si le recul du brut apporte un allègement ponctuel.
Sources : Reuters, Wall Street, 19 octobre 2026 ; Reuters, FTSE 100 ; Réserve fédérale, 16 septembre 2026.
Le pétrole corrige, l’or reste ferme et le cacao avance
Le reflux du brut depuis les sommets de vendredi réduit la pression marginale sur les importateurs, sans effacer un niveau de prix encore lourd pour les carburants et le fret.
| Matière première | Cours / variation | Pays particulièrement exposés | Incidence régionale |
|---|---|---|---|
| Brent — décembre 2026 | 108,14 $/baril ▼ −1,60 % 19 octobre, 14 h 27 GMT ; comparaison à la clôture du 16 | Nigeria, Ghana, Côte d’Ivoire, Sénégal ; importateurs UEMOA | Le repli réduit le coût marginal des cargaisons, mais le niveau supérieur à 108 dollars maintient une pression sur devises, fret et prix intérieurs. |
| WTI — contrat le plus actif | 97,25 $/baril ▼ −1,80 % 19 octobre, 13 h 56 GMT ; séance | Nigeria ; raffineurs et distributeurs régionaux | Le recul est plus marqué qu’à midi. Son effet aux pompes dépend des stocks, du raffinage, de la fiscalité et du change. |
| Or — décembre 2026 | 4 183,10 $/once troy 0,00 % 19 octobre, relevé Reuters ; séance | Ghana, Mali, Burkina Faso, Guinée, Côte d’Ivoire, Sénégal | La stabilité soutient les recettes potentielles, mais leur transmission dépend des volumes, coûts, redevances et dates de vente. |
| Cacao — New York, décembre 2026 | 5 688 $/tonne ▲ +0,76 % 19 octobre ; séance | Côte d’Ivoire, Ghana, Nigeria | Le mouvement soutient les ventes non couvertes ; la rémunération des planteurs reste encadrée par les mécanismes nationaux de prix. |
| Coton n° 2 — décembre 2026 | 0,8043 $/livre ▲ +0,54 % 19 octobre, 11 h 52 GMT ; séance | Bénin, Burkina Faso, Mali, Côte d’Ivoire | Le gain demeure modeste et doit être mis en regard des rendements, de la qualité, du change et des prix producteurs. |
Le pétrole reste le principal canal immédiat pour les ménages et les entreprises de transport. La baisse journalière ne se transmet pas mécaniquement : délais d’approvisionnement, stocks, taxes et subventions déterminent le prix local. L’or protège les recettes des économies minières, tandis que la progression du cacao et du coton apporte un signal favorable, mais encore limité, aux filières agricoles.
Sources : Reuters, pétrole, 19 octobre 2026 ; Reuters, or ; Investing.com, cacao décembre 2026 ; MarketWatch, coton décembre 2026.