L’ESSENTIEL | BRVM • ÉCONOMIE • MARCHÉ
Lundi 19 octobre 2026 — Point de mi-journée
Mise à jour : 12 h 05 GMT.
La Bourse régionale des valeurs mobilières (BRVM) ouvre la semaine en baisse modérée : le Composite cède 0,23 %, tandis que Sonatel concentre près du tiers de la valeur échangée sur les actions. En Guinée, le projet de transformer davantage de bauxite sur place bute sur un besoin électrique évalué entre 5 000 et 10 000 mégawatts, contre environ 1 000 mégawatts produits actuellement. Dans la mobilité, Nithio porte à 29 millions de dollars le tour de série B3 de MAX, sans divulguer le montant de son propre investissement. Le reflux du pétrole et du rendement américain à dix ans soutient les contrats technologiques américains, mais le Brent demeure au-dessus de 108 dollars le baril.

BRVM : la baisse reste contenue, la liquidité se concentre sur Sonatel
Relevé BRVM du 19 octobre à 11 h 45 GMT, provisoire et diffusé avec quinze minutes de délai. Les valeurs citées proviennent du même tableau intrajournalier.
Le Composite abandonne 1,21 point par rapport à la clôture de vendredi. Le BRVM 30 et le Prestige résistent mieux, ce qui indique que la pression ne se concentre pas uniquement sur les grandes capitalisations. Le marché demeure toutefois étroit : Sonatel représente 247,91 millions de FCFA, soit 31,53 % de la valeur échangée. Bank of Africa Burkina Faso suit avec 8,86 %, devant Société Générale Côte d’Ivoire à 6,95 %, Bank of Africa Côte d’Ivoire à 5,74 % et Bridge Bank Group Côte d’Ivoire à 5,65 %.
Ces cinq titres concentrent 58,73 % des échanges. Cette part mesure la liquidité de la séance et non leur poids dans les indices. Ecobank Transnational Incorporated domine en nombre de titres avec 441 426 actions, mais son cours de 65 FCFA limite sa contribution en valeur à 3,67 %.
Radar BRVM — Top 5 / Flop 5 provisoire
| Rang | Top 5 | Variation | Commentaire analytique | Flop 5 | Variation | Commentaire analytique |
|---|---|---|---|---|---|---|
| 1 | SOGB Côte d’Ivoire | ▲ +5,80 % | 182 titres et 1,38 million de FCFA : le rebond à 7 845 FCFA reste peu étayé par la liquidité. | Sicable Côte d’Ivoire | ▼ −4,17 % | 629 titres et 1,85 million de FCFA. L’amplitude dépasse nettement le poids du titre dans les échanges. |
| 2 | Filtisac Côte d’Ivoire | ▲ +3,33 % | 1 181 titres à 1 860 FCFA ; le mouvement efface une partie de la baisse récente du compartiment industriel. | SETAO Côte d’Ivoire | ▼ −3,45 % | 6 127 titres et 11,76 millions de FCFA : le signal vendeur est plus consistant que plusieurs mouvements de carnet étroit. |
| 3 | Erium Côte d’Ivoire | ▲ +2,79 % | 499 titres, pour seulement 0,12 % de la valeur totale ; contribution limitée au marché. | Coris Bank International BF | ▼ −3,17 % | 124 titres seulement. La baisse ramène le cours à 30 500 FCFA, mais reste très peu liquide. |
| 4 | Bank of Africa Bénin | ▲ +2,22 % | 475 titres à 9 200 FCFA. La hausse ne pèse que 0,56 % de la valeur échangée. | Sucrivoire Côte d’Ivoire | ▼ −3,08 % | 4 816 titres et 10,72 millions de FCFA : la baisse prolonge la faiblesse agricole observée la semaine dernière. |
| 5 | NSIA Banque Côte d’Ivoire | ▲ +1,90 % | 432 titres à 20 900 FCFA ; hausse bancaire positive mais peu déterminante pour l’indice. | Uniwax Côte d’Ivoire | ▼ −3,03 % | 1 595 titres et 3,37 millions de FCFA. Le repli reste secondaire dans la liquidité globale. |
La séance provisoire oppose donc une remontée de SOGB et de Filtisac à la poursuite des ventes sur Sucrivoire. Sonatel recule de 0,24 %, mais son poids dans les échanges lui donne une incidence plus importante que les variations extrêmes de titres peu traités. Tractafric Motors reste stable à 4 290 FCFA avant le détachement, le 22 octobre, de son dividende net de 209 FCFA par action. La dernière cotation de Sonatel selon l’ancienne valeur nominale est prévue le 23 octobre, avant le fractionnement par dix effectif le 26 octobre.
Sources : BRVM, cours des actions, relevé du 19 octobre à 11 h 45 GMT ; BRVM, volumes et valeurs.
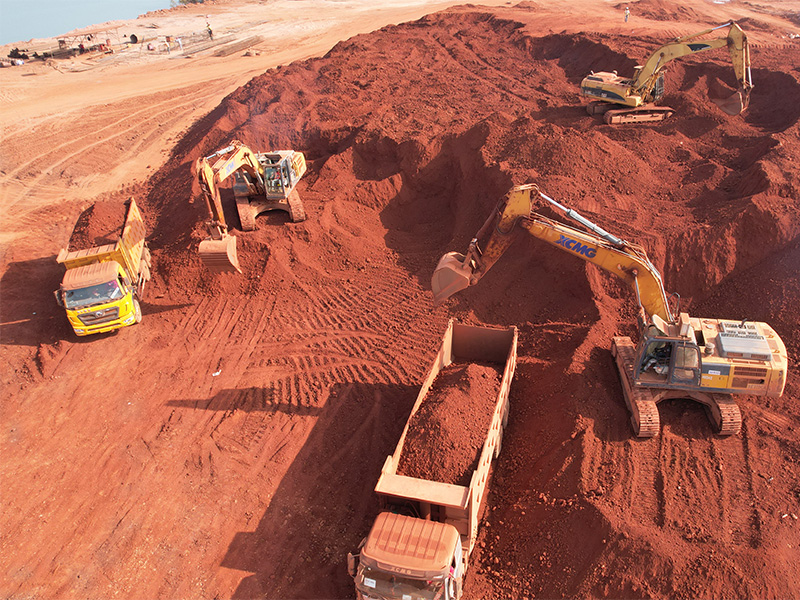
Guinée : cinq raffineries d’alumine à l’épreuve du besoin électrique
Le pays veut transformer localement une part plus importante de sa bauxite, mais l’écart entre la production d’électricité et les besoins industriels reste considérable.
La Guinée prévoit cinq raffineries d’alumine d’ici 2030, dont trois seraient déjà en construction. Leur capacité cumulée visée se situe entre 7 et 8 millions de tonnes par an. Cette stratégie cherche à capter localement les étapes qui suivent l’extraction de la bauxite : raffinage en alumine, puis, à plus long terme, production d’aluminium.
| Indicateur | Situation annoncée | Incidence économique |
|---|---|---|
| Production électrique actuelle | Environ 1 000 MW | L’hydroélectricité varie avec les saisons et ne suffit pas à alimenter plusieurs complexes de raffinage et de métallurgie. |
| Besoin pour l’industrialisation | 5 000 à 10 000 MW | Le besoin minimal représente cinq fois la production actuelle ; le scénario haut la multiplie par dix. |
| Raffineries visées en 2030 | 5, dont 3 en construction | La valeur ajoutée locale dépendra de la mise en service effective, des coûts énergétiques et des débouchés contractuels. |
| Capacité annuelle projetée | 7 à 8 millions de tonnes d’alumine | Le raffinage peut accroître emplois, fiscalité et services industriels, mais exige plusieurs milliards de dollars de capitaux et d’infrastructures. |
Le déficit électrique est également régional. La Guinée exporte en saison des pluies vers le Sénégal, la Gambie et la Guinée-Bissau, puis importe parfois de Côte d’Ivoire ou du Sénégal pendant la saison sèche. Une demande minière plus forte peut donc modifier les flux transfrontaliers, la disponibilité pour les autres usagers et les investissements requis dans les interconnexions.
Transformer le minerai ne garantit pas, à elle seule, une amélioration équivalente du niveau de vie. L’effet sur les revenus dépendra du contenu local des contrats, de la formation technique, de la stabilité de l’électricité, de la fiscalité réellement perçue et des infrastructures partagées avec les ménages et les petites entreprises.
Source : Reuters, 19 octobre 2026.
MAX porte sa série B3 à 29 millions de dollars pour accélérer la mobilité électrique
Nithio confirme un investissement dans la plateforme nigériane, sans publier le montant de sa propre participation ni la nature précise de l’instrument.

L’investissement annoncé le 12 octobre porte le tour de série B3 de MAX à 29 millions de dollars. Nithio n’a pas ventilé le montant qu’il apporte : les 29 millions représentent le total cumulé du tour, et non un nouvel apport intégral. Le capital doit financer le déploiement de deux-roues électriques ainsi que les stations solaires de recharge et d’échange de batteries.
| Indicateur publié | Niveau | Portée opérationnelle |
|---|---|---|
| Série B3 cumulée | 29 millions $ | Finance véhicules, batteries et infrastructure ; contribution individuelle de Nithio non publiée. |
| Déploiement Spiro | Près de 7 000 unités sur une phase de 10 000 | L’atteinte de la cible dépend de la demande solvable et de la capacité du réseau d’échange. |
| Réseau énergétique étendu | 288 armoires, 143 sites | La densité du réseau réduit l’attente et l’anxiété d’autonomie des conducteurs. |
| Activité déclarée | Plus de 60 000 conducteurs, 20 villes | La qualité du portefeuille de paiements quotidiens déterminera la viabilité du financement à grande échelle. |
MAX associe abonnement quotidien, véhicule, assurance, maintenance, formation et outils numériques. Ce modèle remplace l’achat initial par des paiements liés à l’activité du conducteur. L’avantage annoncé de plus de 40 % sur les coûts d’énergie et de maintenance dépend toutefois du prix local de l’essence, de la durée de vie des batteries et du taux d’utilisation.
L’entreprise opère au Nigeria et s’appuie au Ghana sur Kofa et son réseau d’échange. Pour l’Afrique de l’Ouest, le test décisif sera la capacité à déployer simultanément véhicules, crédit et infrastructure énergétique dans des villes où les revenus des conducteurs sont irréguliers.
Source : Nithio, 12 octobre 2026.
La technologie tente un rebond avant les résultats des grands groupes
Indices américains : clôture du 16 octobre, avant l’ouverture du 19. FTSE 100 : séance du 19 octobre à 9 h 58 GMT. Rendement américain à dix ans : relevé du 19 octobre vers 11 h GMT.
Avant l’ouverture de Wall Street, les contrats à terme du Nasdaq 100 gagnaient 1,05 % et ceux du S&P 500 0,47 %, tandis que ceux du Dow Jones cédaient 0,14 %. Le mouvement corrige une partie de la forte baisse technologique de la semaine précédente. Les investisseurs attendent désormais que les résultats de Tesla, Meta et d’autres groupes établissent si les revenus progressent assez vite pour justifier les dépenses liées à l’intelligence artificielle.
Le rendement américain à dix ans recule à 5,0812 %. Cette détente réduit marginalement la référence utilisée pour les financements en dollars, mais les États et entreprises ouest-africains doivent encore rémunérer leur risque propre, la maturité, la liquidité et la couverture de change. La Réserve fédérale maintient exactement sa fourchette cible à 3,75 %–4,00 %.
À Londres, le FTSE 100 perd 0,90 %, entraîné par les banques et les minières. La baisse du pétrole réduit la pression immédiate sur les importateurs ouest-africains, mais affecte aussi les perspectives de recettes des producteurs. La monnaie chinoise, le yuan, bénéficie de la croissance chinoise meilleure qu’attendu, alors que le dollar demeure ferme face à plusieurs devises.
Sources : Reuters, contrats américains, 19 octobre ; Reuters, FTSE 100 ; Réserve fédérale, 16 septembre 2026.
Le pétrole se replie, l’or et le cacao progressent
La détente du brut allège une partie de la pression inflationniste, mais les niveaux restent élevés pour les importateurs ouest-africains de carburants et de fret.
| Matière première | Cours / variation | Pays particulièrement exposés | Incidence régionale |
|---|---|---|---|
| Brent — décembre 2026 | 108,52 $/baril ▼ −1,22 % 19 octobre, vers 11 h GMT ; comparaison à la clôture du 16 | Nigeria, Ghana, Côte d’Ivoire, Sénégal ; importateurs UEMOA | Le repli réduit légèrement la facture marginale, mais un baril supérieur à 108 dollars maintient une forte pression sur les devises, le fret et les prix des carburants. |
| WTI — novembre 2026 | 101,28 $/baril ▼ −0,13 % 19 octobre, vers 11 h GMT ; comparaison à la clôture du 16 | Nigeria ; raffineurs et distributeurs régionaux | La baisse est faible et ne modifie pas encore le coût livré, qui intègre raffinage, assurance, transport et fiscalité. |
| Or au comptant | 4 172,87 $/once troy ▲ +0,20 % 19 octobre, 11 h 09 GMT ; séance | Ghana, Mali, Burkina Faso, Guinée, Côte d’Ivoire, Sénégal | Le métal bénéficie de la détente des taux et du pétrole. Les recettes dépendent des volumes, des coûts d’extraction, des redevances et des calendriers de vente. |
| Cacao — New York, décembre 2026 | 5 689 $/tonne ▲ +0,78 % 19 octobre, vers 11 h GMT ; séance | Côte d’Ivoire, Ghana, Nigeria | La hausse améliore la valeur des ventes non couvertes ; sa transmission aux planteurs reste encadrée par les mécanismes nationaux de prix et la qualité des fèves. |
| Coton n° 2 — décembre 2026 | 0,8043 $/livre ▲ +0,54 % 19 octobre, 11 h 52 GMT ; séance | Bénin, Burkina Faso, Mali, Côte d’Ivoire | Le gain offre un soutien marginal aux exportateurs, sous réserve des rendements, de la qualité, du change et des prix payés aux producteurs. |
Le pétrole demeure le principal canal de transmission vers les ménages. Une baisse journalière ne se répercute pas immédiatement aux pompes : les stocks, la fiscalité, les subventions et le taux de change déterminent le prix intérieur. À l’inverse, l’or soutient les économies minières, tandis que le cacao et le coton apportent un signal favorable encore modeste aux filières agricoles.
Sources : Reuters, pétrole, relevé du 19 octobre ; Reuters, or ; Barchart, cacao décembre 2026 ; MarketWatch, coton décembre 2026.